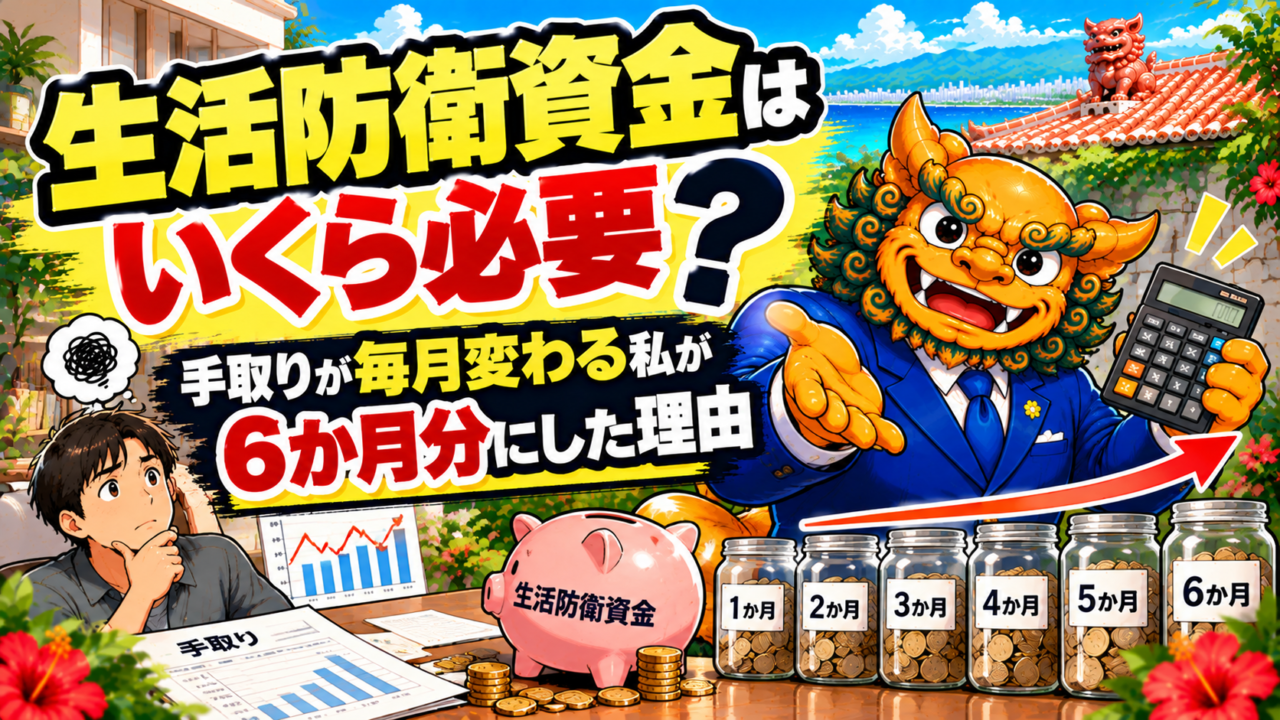
生活防衛資金はいくら必要?手取りが毎月変わる私が6か月分にした理由
この記事でわかること
- 投資をしていないことより、生活防衛資金がないことのほうが危ないという話
- 我が家が6か月分に決めた計算の仕方
- 27歳まで貯金ゼロだった私が、最初に安心できた金額
- 手取りが毎月2〜3割変わる人の、生活防衛資金の組み立て方
- 生活防衛資金が貯まる前に投資を始めた私の、正直な順番
- 生活防衛資金は「緊急事態」だけで減るものではないという現実
- 一人暮らしと家族持ちで、答えがまったく変わる理由
最近は「投資をやっていないとやばい」という空気があります。SNSを開けば、新NISAの話が流れてきます。
私も投資はしています。27歳まで貯金ゼロだった人間が、今はNISAで教育費を準備しているくらいです。
ただ、順番としてはっきり言いたいことがあります。
投資をやっていないことより、生活防衛資金がないことのほうが危ないです。
単身世帯なら、そこまで問題にならないかもしれません。でも家族がいる場合は、いち早く生活防衛資金を貯めて、それから投資に進んだほうがいいと考えています。
私は不動産営業で歩合給なので、手取りが毎月2〜3割変わります。そして子供が3人います。この条件で生活防衛資金をどう組んだのかを、この記事に全部書きます。
一般的な記事に書かれている「生活費の3〜6か月分」という答えは、毎月同じ給料が入る人を前提にした計算です。そこが合わない方の参考になればと思います。
結論|投資より先に生活防衛資金です

新NISAを早く始めたほうがいいって聞くけど、貯金がなくても始めるべき?

家族がいるなら、先に生活防衛資金だよ。順番を逆にすると、相場が下がったときに売らなきゃいけなくなるんだ!
生活防衛資金とは、収入が止まっても、しばらく生活を続けられるお金のことです。投資に回さず、すぐ使える形で置いておきます。
なぜ投資より先かというと、理由はひとつです。
生活防衛資金がないと、お金が必要になったときに、投資を売って現金化するしかなくなるからです。
そして、お金が必要になる時期は選べません。相場が下がっているタイミングと重なれば、損失を確定させて使うことになります。これが一番避けたい形です。
| 生活防衛資金の有無 | 急な出費が発生したとき |
|---|---|
| ある | 貯金から出す。投資は触らない |
| ない | 投資を売る。下がっていても売る |
投資は、売らずに置いておける期間の長さが成果を決めます。その期間を守る装置が生活防衛資金です。だから順番が先なのです。

生活防衛資金はいくら必要か|我が家は6か月分
結論から書きます。我が家は生活費の6か月分を確保しています。
そして今は、子供が大きくなるにつれて1年分まで増やそうと計画している最中です。
決め方は「支出の平均+特別費」
6か月という数字は、感覚で決めたわけではありません。手順はこうです。
- まず毎月の支出を全部見直した
- その平均額を「毎月の支出」として設定した
- そこに特別費が出たときのことも考えて、6か月分に決めた
ポイントは3番目です。毎月の生活費だけで計算すると足りません。家電が壊れる、冠婚葬祭が入る、帰省する。こうした特別費は必ず出ます。
自分の金額に置き換える手順
「6か月分」と言われても、自分がいくらなのかは支出額で変わります。手順にするとこの3つです。
| 手順 | やること |
|---|---|
| ① | 直近12か月の特別費以外の支出を合計して、12で割る(=毎月の支出の平均) |
| ② | ①に、年間の特別費を12で割った額を足す |
| ③ | ②を6倍する |
②を飛ばす人が多いので、ここだけ補足します。年に1回しか出ない費用も、月あたりに割って毎月の支出に含めてください。帰省費、車の保険、家電の買い替え、冠婚葬祭。これを入れておかないと、計算した金額では足りません。
仮に毎月の支出が20万円、特別費が年24万円(月2万円)なら、こうなります。
(20万円 + 2万円)× 6か月 = 132万円
数字を出すと、目標が具体的になります。そして多くの方が「思っていたより多い」と感じるはずです。私もそうでした。
貯まるまでの期間は、長くていいです
132万円と言われて、無理だと感じた方もいると思います。
ここは焦らなくて大丈夫です。生活防衛資金は、今月中に用意しなければいけないお金ではありません。 段階を分けて進めてください。
| 段階 | 目標 | 意味 |
|---|---|---|
| 第1段階 | 100万円 | 「自分でもできる」と思える金額 |
| 第2段階 | 3か月分 | 最低ラインに到達 |
| 第3段階 | 6か月分 | 家族がいる場合の目標 |
| 第4段階 | 1年分 | 子供が増える・大きくなる場合 |
※支出が少ない方は、3か月分のほうが100万円より先に届きます。その場合は3か月分→100万円→6か月分の順で考えてください。先に来るのがどちらかは、さきほど計算した自分の金額で決まります。
計算の土台になるのは、毎月の支出額です。ここが分かっていないと、何か月分なのかも決められません。

相談されたときは「最低3か月、できれば6か月」
人から聞かれたときは、こう答えています。
最低3か月。できれば6か月分は確保したい。
ただし、家族の人数や共働きかどうかで変わります。同じ金額が全員に当てはまることはありません。
| 世帯の状況 | 目安 |
|---|---|
| 単身 | 3か月分から |
| 共働きで子供なし | 3〜6か月分 |
| 片方の収入がメイン・子供あり | 6か月分以上 |
| 収入が月によって変動する | 6か月分以上を厚めに |
共働きなら、片方の収入が止まってもゼロにはなりません。だから少し薄くても耐えられます。逆に、収入源が1つで扶養家族がいる場合は、厚めにする必要があります。
子供が増えると、必要額は大きく変わります
これは実感として思います。
子供の人数が増えるほど、予期せぬ出費が増えます。しかもこれから大きくなっていくので、さらに変わっていくと思っています。
だから我が家は6か月分で止めず、1年分まで増やす計画にしています。守るべき人数が増えれば、守る期間も長くしておきたいからです。

3人だと、やっぱり全然違う?
お菓子やおもちゃにしてもそうだけど、一人分買うのと、三人分買うので、その時点で違うからね(笑)
これからの習い事や部活などを考えると、全然違ってくると思う!
【実体験】最初に安心できたのは100万円でした
ここは体験としてお伝えしておきたい部分です。
私は27歳まで貯金がゼロでした。給料をもらって、使って、また給料日を待つという生活です。
そこから家計を見直して貯め始めて、最初に「少し安心した」と感じたのは、100万円が貯まったときでした。
金額として十分だったわけではありません。6か月分には遠く届いていません。それでも、あのときの感覚は今でも覚えています。
自分でもやればできるんだ!!!と思いました。
貯金ゼロの状態からだと、「6か月分」という目標は遠すぎて現実味がありません。だから最初の目標はまずは100万円でいいと思います。そこに届くと、自分に対する見方が変わります。
そしてもうひとつ、100万円には実用的な意味もあります。たいていの突発的な出費は、100万円の中で収まるからです。家電がまとめて壊れても、急な帰省が入っても、ここから出せます。6か月分に届く前でも、投資を売らずに済む状態にはなれるということです。

手取りが毎月2〜3割変わる人の生活防衛資金
ここが、毎月ほぼ固定の会社員とは違う部分です。
私は不動産営業マンで歩合給です。手取りが月によって2〜3割変わることもあります。
「生活費の6か月分」と言われても、そもそも毎月の収入が違うので、計算の土台が揺れます。
一番少ない月までは下げない。平均より少なめを基準にする
私がやっているのはこうです。
一番少ない月の金額まで生活水準を下げることはしませんが、平均よりは少ない金額を基準にして生活を組みます。
| 基準の置き方 | どうなるか |
|---|---|
| 一番多い月を基準 | 少ない月に確実に赤字 |
| 平均を基準 | 平均以下の月が赤字になる |
| 平均より少なめを基準 | 多い月に余りが出る |
| 一番少ない月を基準 | 生活が苦しくなりすぎて続かない |
収入が変動する人は、少ない月に合わせて生活を組んで、多い月の差額を回すという形にするしかありません。逆にすると、少ない月のたびに貯金を取り崩すことになります。
多かった月のお金は、貯金と投資に振り分けます
では、多かった月の余りはどうするか。私のルールはシンプルです。
| そのときの状況 | 余りの回し先 |
|---|---|
| 特別費が出て貯金が減っている | 貯金に回す |
| 貯金が十分にある | 投資に回す |
つまり、貯金の残高を見て、回す先を切り替えています。
生活防衛資金が目標額を下回っているときは、投資ではなく貯金を優先します。目標額に届いているなら、余りは投資に回します。
この判断を毎月やっていると、生活防衛資金が自動的に目標額の近くに戻っていきます。

置き場所は普通預金でいいです
生活防衛資金は、普通預金に置いています。
理由は、すぐ使えることが条件だからです。定期預金にすると解約の手間がかかりますし、投資商品にすると値動きがあります。
生活費の口座とは分けてください
ここは置き場所と同じくらい大事です。
生活費と同じ口座に入れていると、残高を見たときに「余裕がある」と錯覚します。 そして気づかないうちに、生活費として使ってしまいます。
| やり方 | 起きること |
|---|---|
| 生活費と同じ口座 | 残高を余裕と勘違いして、少しずつ減る |
| 口座を分ける | 残高が目標額に対していくらか、すぐ分かる |
おすすめは、普段使っていない銀行の普通預金に置いて、その口座のカードは持ち歩かないという形です。引き出すのに少し手間がかかるくらいがちょうどいいです。すぐ使えることは必要ですが、簡単に使えすぎると意味がなくなります。
生活防衛資金に利回りを求めないでください。「普通預金だと増えないのが嫌だ」と感じるかもしれません。でも生活防衛資金の役割は増えることではなく、必要なときに即座に満額取り出せることです。増やす役割はNISAに任せて、ここは機能で割り切ってください。生活費の口座と分けておくと、使ってしまう事故も防げます。
正直私は生活防衛資金が貯まる前に投資を始めました
ぶっちゃけた話をします。
私自身は、生活防衛資金が貯まる前から投資を始めていました。 順番を守っていなかったことになります。
最初は1万円レベルの金額でした
ただし、始め方は小さくしていました。最初は1万円レベルの、かなり少額からのスタートです。
NISAを始めたときも、貯金は100万円もありませんでした。6か月分には全然足りていません。
それでも「防衛資金が先」と答える理由
自分が守っていなかったのに、人に聞かれたら「防衛資金が先」と答えます。矛盾しているようですが、理由があります。
1万円で始めるのと、まとまった額を入れるのは、まったく別の行為だからです。
少額で始めることには、金額のリターンとは別の意味があります。手続きを済ませられる、値動きに慣れられる、仕組みを理解できる。生活が崩れない金額なら、先に経験しておく価値はあります。
危ないのは、生活防衛資金がない状態でまとまった金額を投資に入れることです。そこは明確に分けて考えてください。
| 状況 | 判断 |
|---|---|
| 防衛資金ゼロ・毎月1万円の積立 | やめたほうがいいけど、経験として始める価値はある |
| 防衛資金ゼロ・貯金の大半を投資 | やめたほうがいい |
| 防衛資金6か月分・余剰を投資 | 理想的な形 |
私がやっていたのは1行目です。そして貯金が増えるにつれて、投資額も増やしていきました。この順番なら、生活が崩れない可能性が高くなります。
生活防衛資金は「緊急事態」だけで減るものではありません
ここが、いちばん伝えたい現実です。
ネット上では、生活防衛資金は「病気」「失業」「災害」のために備えるものだと書かれていることが多いです。それは間違っていません。
でも実際に私が取り崩してきたのは、そういう場面ではありませんでした。
実際に取り崩したもの
取り崩した理由
- リビングテーブルの購入
- 二人乗りベビーカーの購入
- テレビの購入
- 洗濯機の購入
- 実家帰省の飛行機代
失業も病気もしていません。普通に生活していて、普通に必要になったものです。
そして正直に言うと、取り崩すことはよくあります。家族がいると、こういう出費が定期的に発生します。
だから「緊急事態用だから、たぶん使わないだろう」という前提で金額を決めると足りません。6か月分あっても、実際には減ったり戻ったりを繰り返します。

えっ、洗濯機とか帰省のお金も生活防衛資金から出すの?

現実にはそうなるんだ。だからこそ厚めに持っておく必要があるし、使ったら戻すっていう仕組みも必要なんだよ!
戻し方は「投資額だけ固定して、残りを貯金へ」
取り崩したら、戻す必要があります。私はやり方を決めています。
毎月の投資額だけを先に決めて、それ以外で生活費にかかった分を除いた残りを、貯金に回します。
ここで大事なのは、投資額を減らさないことです。取り崩したからといって積立を止めると、投資のほうが止まってしまいます。投資額は固定したまま、生活費の残りを貯金に寄せる。これで自然に戻っていきます。
そして「あってよかったと思うこと」しかありません。先ほどもお伝えしましたが、一緒に生活する人数が増えれば増えるほど、とにかく予期せぬ出費は増えます。家族がいる家庭は特に、生活防衛資金を厚めに確保しておくことをおすすめします。
一人暮らしなら話は変わります
単身世帯であれば、正直ここまで厚くする必要はないと思っています。
私も正直に言うと、「全部投資に回したい」という気持ちは毎回あります。ただ、家族がいるのでそこは抑えられています。
もし私が一人暮らしだったら、9割は投資に回していた可能性が高いです。
理由は、一人なら最悪の場合に調整できる幅が大きいからです。支出を一気に削る、実家に戻る、住む場所を変える。どれも自分の判断だけで決められます。
家族がいると、それができません。子供の生活は、親の判断ひとつで切り下げるわけにいかないからです。だから現金を厚く持ちます。
| 世帯 | 考え方 |
|---|---|
| 単身 | 調整できる幅が大きい。防衛資金は薄めでも成り立つ |
| 家族あり | 調整できない支出が多い。防衛資金を厚く持つ |
だから「生活防衛資金はいくら必要か」という質問に、ひとつの答えはありません。会社員と歩合給・自営業では答えが変わりますし、単身と家族持ちでも変わります。私が人に聞かれたときも、相手のライフスタイルに合わせて答えを変えています。
よくある質問
Q1. 生活防衛資金はいくら必要ですか?
最低3か月分、できれば6か月分が目安です。ただし条件で変わります。共働きなら片方の収入が残るので薄くても耐えられますが、収入源が1つで扶養家族がいる場合は6か月分以上を確保したいところです。収入が月によって変動する人も厚めにしてください。我が家は6か月分で、子供の成長に合わせて1年分まで増やす計画です。
Q2. 投資と生活防衛資金、どちらを先にすべきですか?
家族がいるなら生活防衛資金が先です。これがないと、急な出費のときに投資を売ることになり、相場が下がっていても売らざるを得ません。ただし毎月1万円程度の積立なら、並行して始める価値はあります。私自身、貯金100万円に到達する前にNISAを始めました。危ないのは、防衛資金がない状態で貯金の大半を投資に入れることです。
Q3. どこに置けばいいですか?定期預金やNISAではだめですか?
普通預金で問題ありません。生活防衛資金の役割は増えることではなく、必要なときにすぐ全額引き出せることです。定期は解約の手間がかかり、NISAや投資商品は値動きがあるので、この役割には向きません。ただし生活費の口座とは分けておくと、うっかり使う事故を防げます。
Q4. 手取りが毎月変わる場合、どう計算すればいいですか?
一番多い月を基準にすると、少ない月に必ず赤字が出ます。一番少ない月に合わせると生活が苦しくて続きません。平均より少なめの金額を基準に生活を組んで、多かった月の差額を貯金と投資に回すのが現実的です。私は手取りが2〜3割振れますが、この方法でやっています。
Q5. 生活防衛資金を使ってしまいました。失敗ですか?
失敗ではありません。むしろ、使う場面は普通に来ます。私もテーブル、ベビーカー、テレビ、洗濯機、帰省のチケット代で取り崩しています。大事なのは戻し方です。毎月の投資額は減らさず固定したまま、生活費の残りを貯金に寄せてください。積立を止めてしまうと、投資のほうが進まなくなります。
Q6. ボーナスで一気に貯めるのはだめですか?
だめではありませんが、それだけに頼らないほうがいいです。ボーナスは金額が変わりますし、出ない年もあります。毎月の支出を見直して少しずつ残す形を作っておいて、ボーナスはそこに上乗せするという順番にしてください。私の場合は歩合給なので「多かった月の余り」が同じ役割を果たしています。土台を毎月の家計に置いておくと、収入が変動しても止まりません。
Q7. 一人暮らしでも6か月分必要ですか?
単身なら3か月分からで成り立つと思います。一人は支出を削る、住む場所を変えるなどの調整が自分の判断だけでできるからです。正直に言えば、私が一人暮らしなら9割は投資に回していたと思います。家族がいると調整できない支出が多いので、厚く持つ必要が出てきます。
まとめ|投資をしていないことより生活防衛資金がないことのほうが危ない
| ポイント | 内容 |
|---|---|
| 順番 | 家族がいるなら、生活防衛資金が先 |
| 目安 | 最低3か月、できれば6か月分 |
| 我が家 | 6か月分。1年分まで増やす計画中 |
| 決め方 | 支出の平均を出して、特別費も見込む |
| 置き場所 | 普通預金。生活費の口座とは分ける |
| 収入が変動する人 | 平均より少なめを基準に生活を組む |
| 多かった月 | 貯金が薄ければ貯金、十分なら投資 |
| 取り崩し | 緊急事態だけでなく、普通の生活で減る |
| 戻し方 | 投資額は固定したまま、残りを貯金へ |
| 最初の目標 | まずは100万円 |
このご時世、投資をやっていないとやばいと思われがちです。でも私の考えは少し違います。
投資をしていないことより、生活防衛資金がないことのほうが危ないです。
生活防衛資金は、派手な話ではありません。利回りもつきませんし、人に自慢できる数字でもありません。でもこれがあるかないかで、急な出費が「ただの出費」になるか「投資を崩す事件」になるかが決まります。
私は27歳まで貯金ゼロでした。そこから100万円に届いたとき、初めて自分でもやればできると思えました。遠い目標より、まず100万円です。

投資のほうが話題になるけど、順番は逆なんだね!

洗濯機が壊れたときに投資を売らなくて済むって、たしかに大事かも!

生活防衛資金は増やすための道具じゃなくて、投資を売らずに続けるための土台なんだ。家族がいるならもちろん。単身の方でも、まずここを厚くしてから進もう!
▼ あわせて読んでほしい記事