入居審査に落ちる理由|賃貸営業歴10年の私が教える「半分以上はCIC」
この記事でわかること
- 入居審査の8〜9割は保証会社が行っているという実態
- 審査落ちの半分以上はCIC(信用情報)が原因という現実
- 保証会社には3タイプあり、信用情報を見ない会社もあるという話
- 「収入の3割」より「2.5割」に抑えたほうが安心な理由
- 内見時の態度は審査に影響しないという誤解の解消
- それでも「人柄」が伝わって落ちるケース
- ケース別の対策(無職・フリーランス・転職直後・学生・高齢者など)
- 審査に必要な書類一覧
- 落ちた理由は教えてもらえないという現実
- 落ちた後にやってはいけない再申し込み
「入居審査に落ちたらどうしよう」
部屋を借りるとき、多くの方が抱える不安です。
私は賃貸営業マンとして10年ほど働いてますが、数え切れないほどの申し込みと契約を行ってきました。その立場から、賃貸審査について一番お伝えしたいことがあります。
賃貸審査に落ちる人の半分以上は、収入や職業ではなく「CIC(信用情報)」で落ちています。
多くの記事では「収入が足りないと落ちる」「雇用形態が不安定だと落ちる」と書かれていますが、現場の実感は少し違います。
この記事では、申し込みを取り次ぐ側から見た入居審査のリアルをお伝えします。
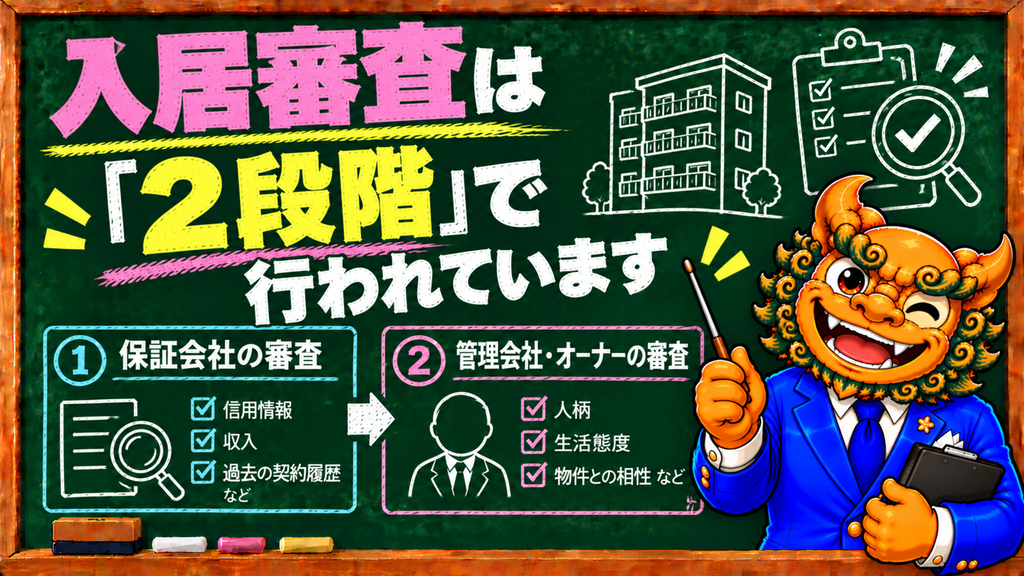
入居審査は「2段階」で行われています

審査って、大家さんが決めるんだよね?
実はね、8〜9割は保証会社が審査してるんだ。ここを知らない人が多いんだよ!
審査の主役は保証会社
入居審査というと「大家さんが判断するもの」と思われがちですが、実態は違います。
現在の賃貸審査の8〜9割は、家賃保証会社が行っています。
本人確認の電話も、保証会社からかかってくることが多いです。大家さんや管理会社が独自に判断する部分もありますが、実務上のメインは保証会社の審査です。
申し込みから審査までの流れ
| 段階 | 内容 |
|---|---|
| ① | 仲介業者が申込書を作成し、管理会社へ提出 |
| ② | 管理会社が申し込みを受領 |
| ③ | 管理会社から保証会社へ情報が渡る |
| ④ | 保証会社が審査を開始(本人確認の電話など) |
| ⑤ | 審査結果が管理会社経由で仲介業者に伝わる |
審査期間は「1〜2営業日」から「2週間以上」まで
審査期間についてよく聞かれますが、かなり幅があります。
早いときは1〜2営業日で結果が出ます。一方で長いときは2週間ほどかかることもあり、それより長かったケースもあります。
「1週間経っても連絡がない」と不安になる方が多いですが、それ自体は珍しいことではありません。ただし、あまりに長い場合は仲介業者に進捗を確認してみてください。
1社で落ちても諦める必要はありません
これは知っておいてほしいことです。
多くの管理会社は、複数の保証会社を使っています。
つまり1社の保証会社で落ちたとしても、別の保証会社なら通る可能性があります。1社落ちたからといって、その時点で諦める必要はありません。
「落ちた」と言われたら確認すべきことは、仲介業者に「他の保証会社でも審査に出せますか」と聞いてみてください。管理会社が複数社と提携している場合、別の保証会社で再審査してもらえるケースがあります。
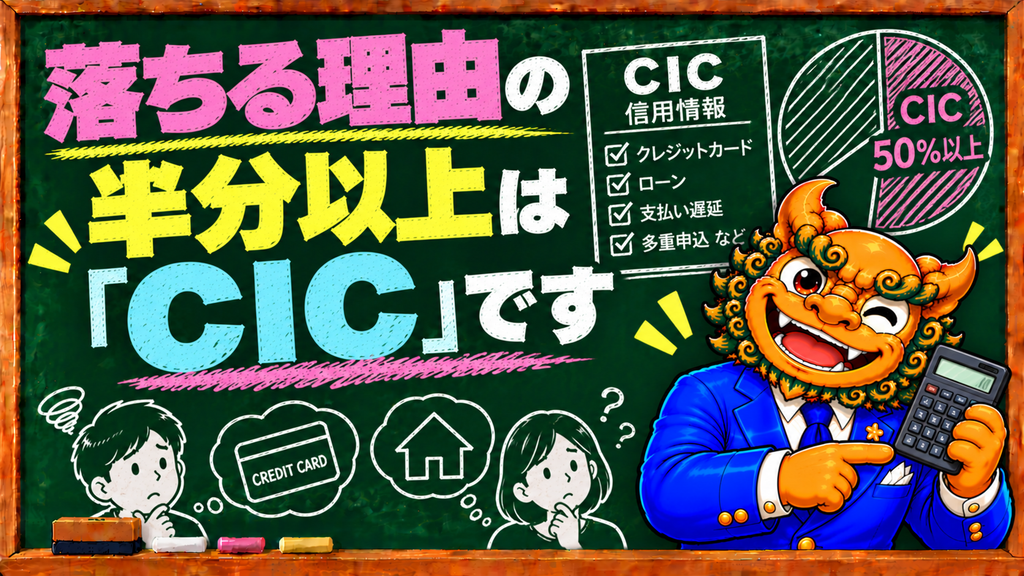
落ちる理由の半分以上は「CIC」です

CICって何?聞いたことないけど…
クレジットカードやローンの支払い履歴が記録されている機関だよ。ここが審査落ちの最大の原因なんだ!
CIC(信用情報)とは
CIC(株式会社シー・アイ・シー)は、クレジットカードやローンの契約・支払い状況を記録している信用情報機関です。
保証会社は審査の際に、この信用情報を照会するケースが多くあります。家賃保証は「立て替えて払う」仕事なので、過去の支払い履歴を重視するのは当然です。
現場の実感|落ちる人の半分以上はここ
10年ほどこの仕事をしてきた実感として、審査落ちの原因の半分以上は、CICなどの信用情報です。
具体的には次のような履歴が影響します。
| 影響する履歴 | 内容 |
|---|---|
| クレジットカードの滞納 | 支払い遅延の記録 |
| カードローン・キャッシングの延滞 | 返済の遅れ |
| 携帯端末の分割払いの滞納 | 端末代の割賦契約も信用情報に記録される |
| 奨学金の滞納 | 返済の遅れ |
| 債務整理・自己破産 | 一定期間記録が残る |
特に見落とされやすいのが携帯端末の分割払いです。「スマホ本体を分割で買って、うっかり払い忘れた」という記録が信用情報に残り、それが審査に影響することがあります。
奨学金の返済も見落としがちですので、クレジットカードの滞納やカードローン等以外にも関係してくることを漏れなく確認しましょう。
心当たりがあるなら、物件探しの前に相談してほしい
ここが一番伝えたい部分です。
”過去10年以内の支払い履歴”に後ろめたさがあるなら、物件探しを始める前に不動産業者へ相談してください。
理由は単純で、事前に分かっていれば打てる手があるからです。信用情報を照会しない保証会社を使っている物件を探す、連帯保証人を立てる、条件を調整するなど選択肢はあります。
逆に、何も言わずに申し込んで落ちてしまうと、その物件はもう申し込めません。先に相談してもらえれば、最初から通る可能性が高い物件を提案できます。
CICでは、本人が自分の信用情報を開示請求できる制度があります。有料ですが、スマホやパソコンから申し込めます。「心当たりはあるけど、記録に残っているかわからない」という方は、開示請求で確認しておくと安心です。手続きの詳細はCICの公式サイトで確認してください。
CICで落ちても、希望の物件に住めないわけではない
これも重要です。
信用情報で審査に通らなかったからといって、希望通りの物件に住めないわけではありません。
ここは不動産屋の腕の見せ所です。保証会社の種類を変える、条件を調整する、別のアプローチを取るなど、経験のある担当者なら、通す方法を考えます。
だからこそ「事前に相談してほしい」のです。
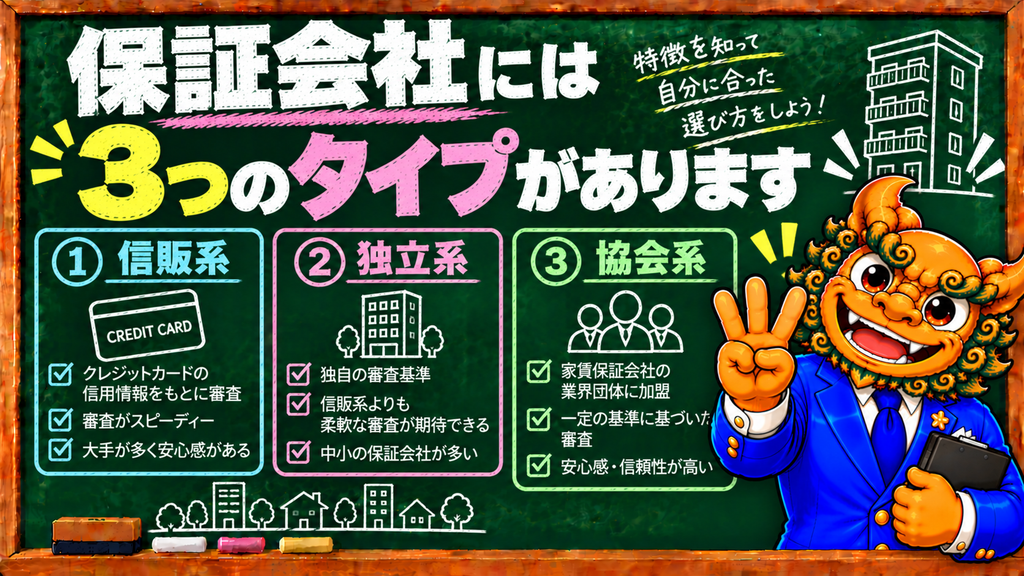
保証会社には3つのタイプがあります

保証会社によって審査が違うってこと?

そうなんだ。信用情報を見る会社と見ない会社があるんだよ。ここが一番重要なポイント!
CICで不安がある方に「相談してほしい」とお伝えしたのは、保証会社によって審査の方法が違うからです。
一般的に、家賃保証会社は次の3つのタイプに分けられます。
| タイプ | 特徴 | 信用情報の照会 |
|---|---|---|
| 信販系 | クレジットカード会社系列の保証会社 | 照会する |
| 協会系 | 家賃保証の業界団体に加盟している会社 | 加盟社間で家賃滞納情報を共有 |
| 独立系 | 独自の基準で審査を行う会社 | 照会しないことが多い |
信販系|クレジットカードの履歴が影響する
信販系の保証会社は、クレジットカード会社の系列です。そのため審査の際にCICなどの信用情報を照会します。
カードの滞納歴・ローンの延滞・携帯端末の分割払いの遅れ。こうした履歴が審査に直接影響するのは、主にこのタイプです。
見分け方として、申込書に「クレジットカードで家賃を支払う」という選択肢がある場合は信販系の可能性が高いです。
協会系|家賃の滞納歴が共有される
協会系の保証会社は、業界団体に加盟しており、加盟している会社同士で家賃の滞納情報を共有しています。
つまり過去に家賃を滞納したことがある場合、別の物件の審査でもその情報が参照される可能性があります。
一方でクレジットカードの履歴については、信販系ほど重視されない傾向があります。
独立系|独自基準で審査する
独立系の保証会社は、独自の基準で審査を行います。信用情報を照会しないケースが多いのが特徴です。
そのため「カードの滞納歴はあるけれど、家賃はきちんと払ってきた」という方にとっては、独立系の保証会社を使う物件のほうが通りやすいことがあります。
だから「事前の相談」が効くのです。物件ごとに、どの保証会社を使うかはほぼ決まっています。つまり信用情報に不安がある方は、他の保証会社を使う物件を選ぶという対策が取れるということです。ただし保証会社の指定は物件によって異なり、ポータルサイトから調べるのは難しいため、担当者に相談するのが唯一の方法になります。
※保証会社の分類や審査方法は各社の方針により異なります。あくまで一般的な傾向としてお伝えしています。
なお、保証会社は審査だけでなく費用面でも押さえておきたいポイントがあります。保証料の相場や「保証会社は自分で選べない」という前提については、別記事で詳しくまとめました。
ケース別|こんな場合はどうなる?
審査で不安を抱えやすいケースについて、現場の実感を整理します。
無職・求職中の場合
収入がない状態では支払い能力を示せないため、単独での審査は厳しくなります。
ただし対策はあります。
| 対策 | 内容 |
|---|---|
| 預貯金の残高証明を出す | 支払い能力の裏付けになる |
| 親を契約者にする | 本人は同居人として入居 |
| 連帯保証人を立てる | 収入のある親族など |
| 内定通知書を出す | 就職が決まっている場合 |
フリーランス・個人事業主の場合
売上に波があるため、会社員より厳しく見られる傾向があります。
確定申告書(直近2〜3期分)を用意できるかが鍵になります。売上が安定している、あるいは右肩上がりであることを示せれば、審査は通りやすくなります。
転職したばかりの場合
勤続年数が短いと不安視されやすいと思いがちですが、正社員として入社していれば通るケースは多いです。
雇用契約書や内定通知書を用意しておくと有利になります。「これから安定した収入が入る」ことを示せれば問題になりません。
学生の場合
学生本人に収入がないのは当然なので、親が契約者または連帯保証人になる形が一般的です。
親の収入や勤務先が審査対象になるため、本人の属性はあまり問題になりません。
高齢者・年金受給者の場合
年金収入が家賃に対して十分であれば、審査は通ります。ただし保証人や緊急連絡先を複数人求められることが多いです。
近年は高齢者の入居に理解のある物件も増えているので、担当者に相談して物件を選ぶことが重要になります。
夜間の仕事・水商売の場合
収入面だけでなく生活リズムの違いから騒音トラブルを懸念されるため、不利になる傾向があります。
ただし収入証明を出せる、勤続年数が長い、といった要素で判断が変わります。この場合も事前相談が有効です。
同棲・二人入居の場合
二人で入居する場合は、申込書の続柄の書き方によって審査に進めるかどうかが変わります。書き方を間違えると物件の選択肢が大きく減るので、記入前に担当者へ確認してください。
審査に必要な書類を先に揃えておく
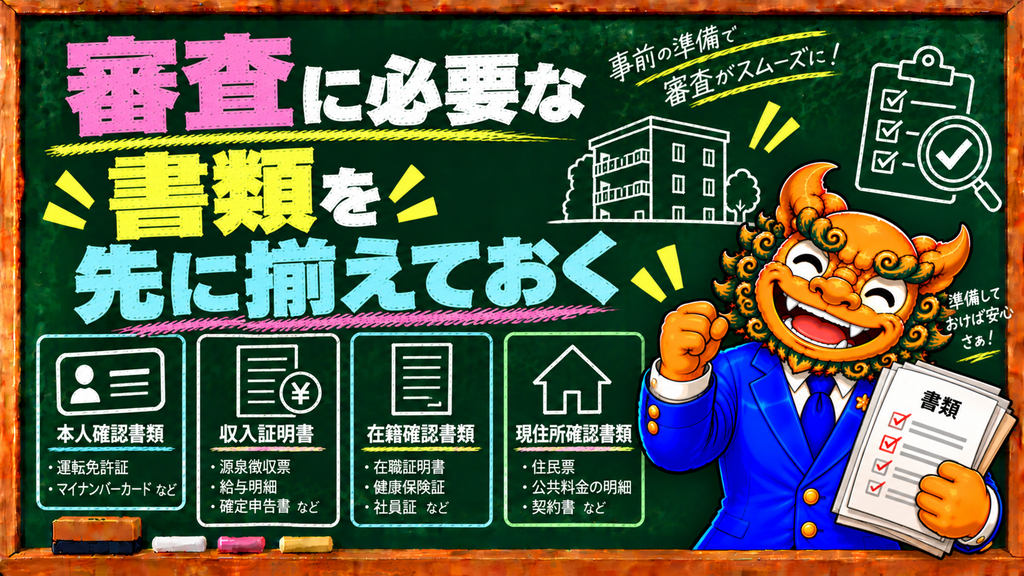
審査をスムーズに進めるために、申し込み前に書類を揃えておくことをおすすめします。
| 書類 | 対象 |
|---|---|
| 本人確認書類(運転免許証・マイナンバーカードなど) | 全員 |
| 収入証明(源泉徴収票・給与明細・確定申告書) | 全員 |
| 在籍確認ができるもの(社員証・雇用契約書) | 会社員・契約社員 |
| 内定通知書 | 転職直後・就職前 |
| 確定申告書(直近2〜3期分) | フリーランス・個人事業主 |
| 連帯保証人の収入証明・同意書 | 保証人を立てる場合 |
書類が揃っていないと、それだけで審査が止まって期間が延びます。「2週間かかった」というケースの一部は、書類のやり取りで時間が過ぎているだけということもあります。
緊急連絡先の情報と、同意を貰うことも忘れがちなので、書類と併せて緊急連絡先を立てる方に電話が入ることがあることを忘れずに伝えておきましょう。

緊急連絡先の内容でも審査が遅くなることもあるんだ…

そうなんだよ。書類関係は自分で用意できるけど、緊急連絡先は同意を得ておかないと、知らない番号は一切出ないという人も増えてきてるんだ!
収入・雇用形態の基準|現場のリアル
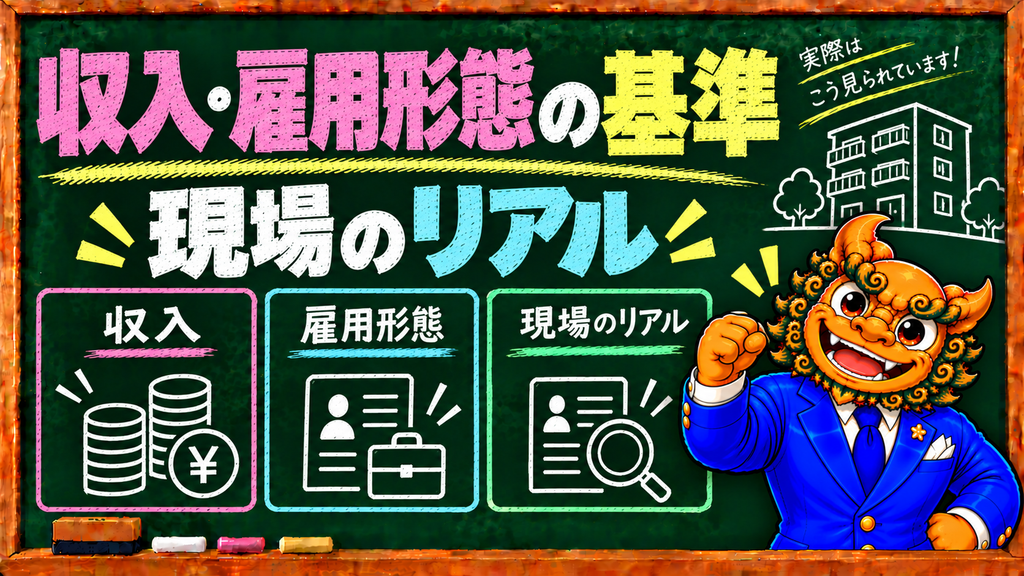
家賃は月収の「2.5割」に抑えるのが安心
入居審査の基準として「家賃は月収の3割以内」という目安がよく紹介されます。
現場でもこの基準は使われていますが、実感としては2.5割にとどめておくほうが安心です。
| 月収 | 3割の家賃 | 2.5割の家賃(推奨) |
|---|---|---|
| 20万円 | 6万円 | 5万円 |
| 25万円 | 7.5万円 | 6.2万円 |
| 30万円 | 9万円 | 7.5万円 |
| 40万円 | 12万円 | 10万円 |
3割ぎりぎりだと審査で引っかかる可能性がありますし、そもそも入居後の生活も苦しくなります。2.5割を目安に物件を探すほうが、審査も生活も余裕が生まれます。
ちなみに家賃を抑えられた分は、そのまま貯蓄や投資に回せます。固定費として一番大きいのが家賃なので、ここを抑えるインパクトは大きいです。

雇用形態|非常勤は不利になりやすい
雇用形態については、非常勤(非正規・アルバイトなど)の形態になると、不安がる大家さんが多く、不利になることは多いというのが現場の実感です。
収入の安定性を見られるため、正社員に比べて厳しく見られる傾向があります。
ただし不利になるからといって通らないわけではありません。勤続年数、収入額、連帯保証人の有無などで判断が変わります。
年収が足りない場合はどうしようもない
正直にお伝えすると、年収が明確に足りていない場合は、どうしようもありません。
これは交渉やテクニックでどうにかなる話ではなく、支払い能力の問題です。この場合は家賃を下げた物件を探すのが唯一の解決策になります。
【よくある誤解】内見時の態度は審査に影響しません
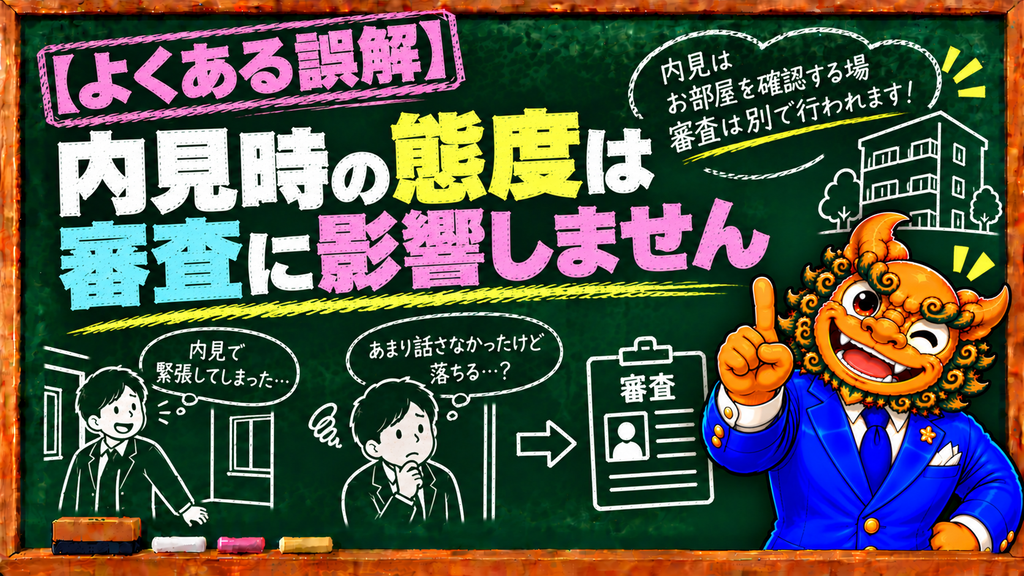

内見のとき、態度が悪いと審査に落ちるって聞いたけど…
実はそれ、現場ではほとんど関係ないんだ。理由を説明するね!
審査する側と会う機会がそもそもない
多くの記事で「内見時の態度や言動が審査に影響する」と書かれていますが、現場の実感は違います。
そもそも内見時に、審査する側と会う機会がほとんどありません。
内見に立ち会うのは仲介業者の担当者です。大家さんや管理会社の審査担当者、保証会社の担当者と顔を合わせることは、基本的にありません。
電話対応も心配しなくて大丈夫
「保証会社からの本人確認の電話で、対応が悪いと落ちるのでは」という心配もよく聞きます。
これも審査をしている段階で電話対応を横柄にする方はあまりいないので、気にしなくて大丈夫です。普通に応対すれば問題ありません。
申込書の書き方も、心配しすぎなくていい
空欄が多い点については、申し込みをする前に仲介業者が確認すべきことです。「ここも書いてください」と言われたら素直に応じていただければ問題ありません。
字の綺麗さも気にしなくて大丈夫です。本人なりに一生懸命書いてもらえれば十分です。
ただし「人柄」は確実に伝わります

態度は関係ないなら、何も気にしなくていいの?

そこは違うんだ。入居後にもめそうな雰囲気は、ちゃんと伝わってしまうんだよ!
「入居後にもめそう」と感じられると落ちる
態度そのものではなく、入居後にトラブルになりそうな雰囲気は伝わります。
そしてこれが伝わってしまうと、書類上の内容がどんなに良くても審査に落ちてしまう傾向があります。
具体的にどういう人か
正直にお伝えします。仲介業者として「この人は通したくない」と感じるのは、こういう方です。
自分中心で「私はお金を払っている」という主張を前面に出し、何でも思い通りに事を進めたい人。
この姿勢が見えると、大家さんや管理会社に伝えないわけにはいきません。貸す側からすれば、入居後のクレーム対応や近隣トラブルのリスクを負うことになるからです。
自分の主張ばかりを優先しないこと
対策はシンプルです。
自分の主張ばかりを優先することは、やめたほうがいいです。
条件の希望を伝えるのは当然のことで、それ自体は何の問題もありません。ただ、相手にも立場があることを踏まえたやり取りができるかどうか——ここが分かれ目になります。
仲介業者は「味方」になり得ます。仲介業者は申し込みを取り次ぐ立場なので、大家さんや管理会社に対して「この方は問題ありません」と伝える役割も担っています。良い関係が築けていれば、それが審査にプラスに働くこともあります。
申し込む前にできること
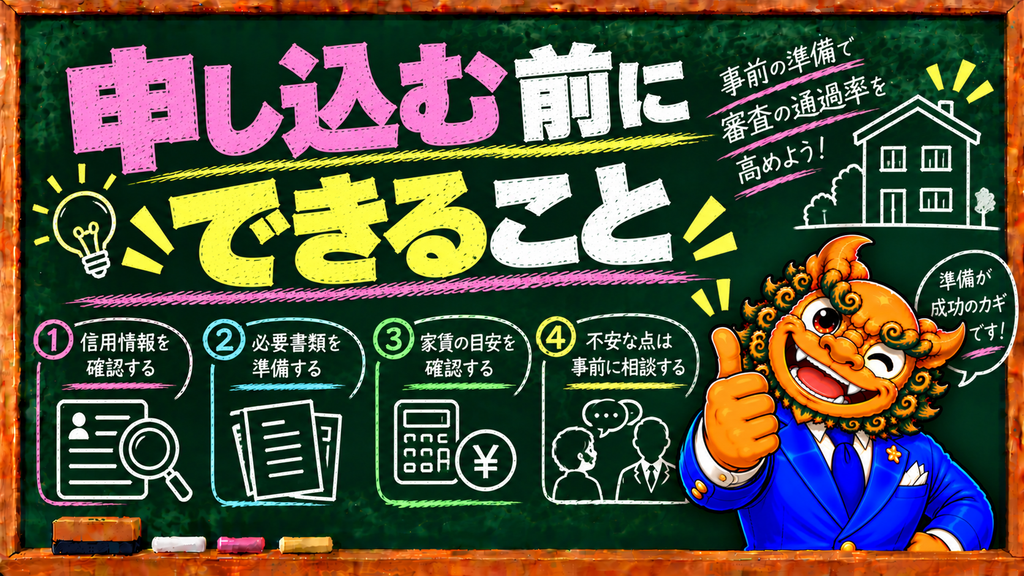
審査に不安がある方が、申し込み前にやっておくべきことを整理します。
①不安なことと、その理由を担当者に伝える
「不安だと思うこと」と「その理由」を、担当者に伝えてください。
「収入が少なくて不安」「過去にカードの支払いが遅れたことがある」「転職したばかり」こうした情報を事前に共有してもらえれば、それを踏まえた物件提案ができます。
伝えにくいことかもしれませんが、隠して落ちるより、伝えて通るほうがずっといいです。
②「この物件は厳しい」と言われたら、素直に聞く
担当者から「この物件は審査が厳しいので、別の物件にしましょう」と提案されることがあります。
これは実際によくあることですが、残念なケースも少なくありません。
「あなただから審査を通せないんだ」と勝手に思い込んで、他の仲介業者に行き、そこで審査に落ちてから戻ってくる方が一定数います。
担当者がそう言うのは、今までの経験で通らない可能性が高いと判断しているからです。別の業者に行っても結果は変わりません。それどころか、その物件への申し込み履歴が残ってしまいます。
③物件の「通りやすさ」には差がある
通りやすい物件と厳しい物件には、確かに違いがあります。
一概には言えませんが、人気物件かそうでないかでも厳しさは変わってきます。申込者が多い物件では、より条件の良い人が選ばれるからです。
「絶対にこの物件」とこだわりすぎず、いくつか候補を持っておくほうが結果的にうまくいきます。
物件を絞り込む段階では、内見での見方も重要になります。条件を増やしすぎると決められなくなるので、何を優先するかを先に決めておいてください。
落ちてしまった後の動き方
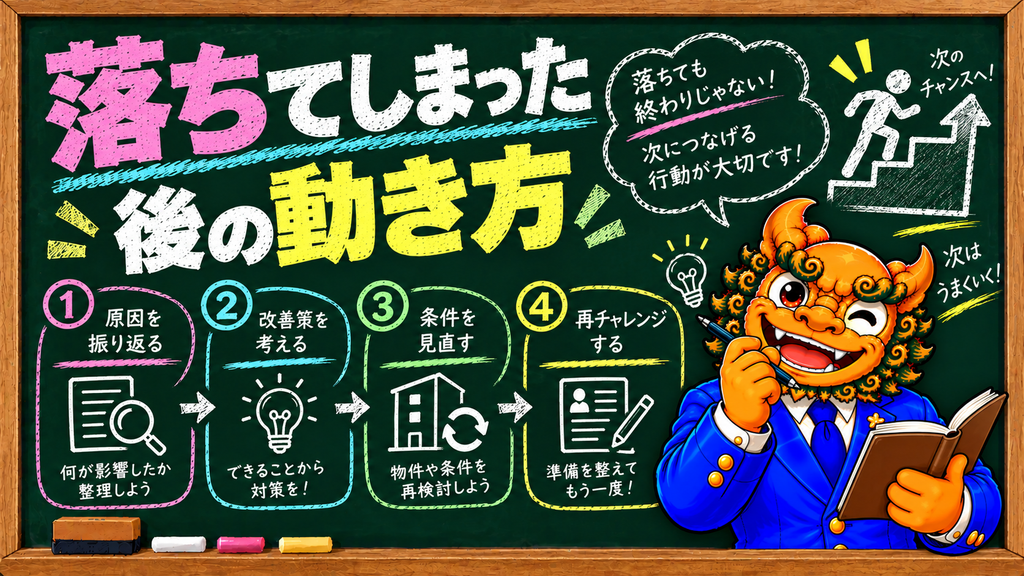
落ちた理由は教えてもらえません
まず現実をお伝えします。
今は基本的に、落ちた理由を教えてもらえなくなってきています。
個人情報保護の観点もあり、保証会社も管理会社も理由を開示しません。つまり「なぜ落ちたのか」は推測するしかないのが実情です。
だからこそ、事前に不安要素を洗い出しておくことが重要になります。
落ちた後にやってはいけないこと
審査に落ちた後に、同じ管理会社や同じ保証会社が関わる別物件に申し込んでも、同じ結果になる可能性が高いです。申し込み情報が残っているため、再度落ちるケースがほとんどです。切り替えて、別の管理会社・別の保証会社の物件を探しましょう。
同じ物件への再申し込みは意味がない
「もう一度同じ物件に申し込みたい」という相談もありますが、契約者の情報を変更しないと、やっても意味がありません。
たとえば親名義に変更するなど、申込者そのものを変えれば話は別です。ただし同じ条件で再申し込みをしても、結果は変わりません。
正解は「切り替えて別の物件を探す」こと
落ちてしまった後の正解はシンプルです。
気持ちを切り替えて、別の物件を探すこと。そして次の申し込みでは、不安要素を担当者に共有したうえで、通る可能性の高い物件を選ぶことです。
「これをしないと審査に落ちる」は嘘です
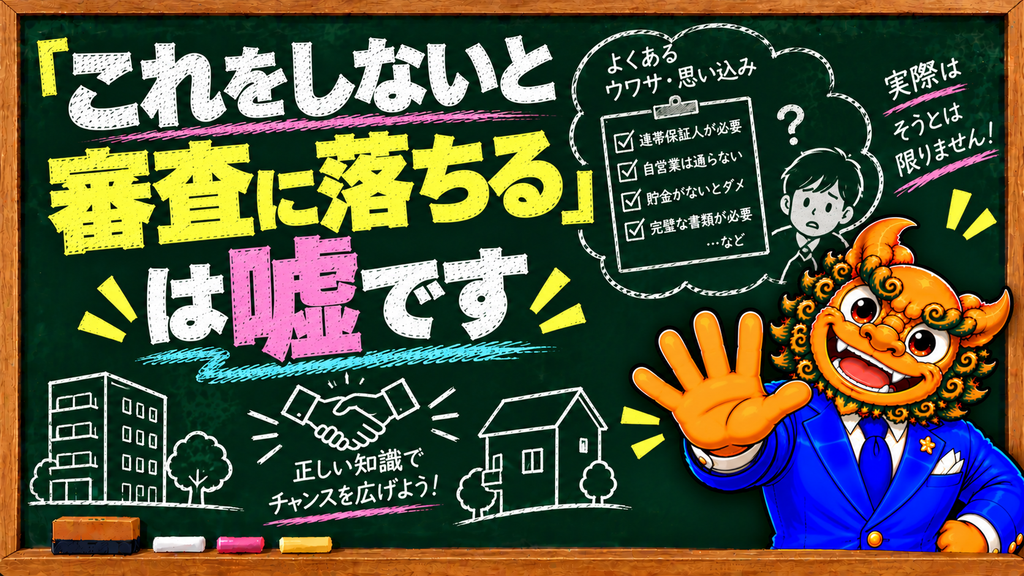
最後に、審査に関する悪質な勧誘について注意しておきます。
入居手続きの電話で「電気・ガス・水道をこちらで契約してもらわないと審査が…」という案内を受けることがあります。
これは嘘です。ライフラインの契約先と入居審査は一切関係ありません。
審査のタイミングで案内することで、あたかも審査に関係があるような雰囲気を出しているだけです。断っても審査に影響はしませんし、指定先で契約すると割高になるケースがほとんどです。

同じく、退去時の費用についても契約時に確認しておくことをおすすめします。審査に通って安心した後こそ、確認が抜けがちです。
よくある質問
Q1. 審査に落ちたら、その履歴は残りますか?
保証会社や管理会社に申し込み情報が残ります。そのため同じ管理会社・保証会社への再申し込みは避けたほうがいいです。別の会社であれば影響は限定的です。
Q2. 無職でも審査に通りますか?
収入がない状態では支払い能力を示せないため、単独では厳しくなります。ただし預貯金の残高証明を出す、親を契約者にする、連帯保証人を立てるなどの方法で通るケースもあります。まず担当者に相談してください。
Q3. 転職したばかりでも審査に通りますか?
勤続年数が短いと不利になる傾向はありますが、正社員として内定・入社していれば通ることも多いです。内定通知書や雇用契約書を用意できると有利です。
Q4. 審査に1週間以上かかっていますが、落ちたということですか?
そうとは限りません。2週間かかるケースもあります。ただし進捗が気になる場合は、仲介業者に確認してもらうのが確実です。
Q5. 保証会社を使わずに契約できますか?
物件によっては連帯保証人のみで契約できるケースもありますが、現在は保証会社の利用が必須の物件が多数です。選択肢としては減っています。
Q6. 信用情報に不安がある場合、正直に言ったら落とされませんか?
逆です。事前に伝えてもらえれば、信用情報を照会しない保証会社の物件を探すなど、対策が取れます。隠して落ちるほうが選択肢を狭めます。
まとめ|不安があるなら、まず相談してください
| 審査のポイント | 内容 |
|---|---|
| 審査の主役 | 8〜9割は保証会社 |
| 落ちる最大の原因 | CIC(信用情報)が半分以上 |
| 家賃の目安 | 月収の2.5割に抑えると安心 |
| 内見時の態度 | 審査にはほぼ影響しない |
| ただし注意 | 「入居後にもめそう」な雰囲気は伝わる |
| 落ちた理由 | 今は教えてもらえない |
| 落ちた後 | 同じ管理会社・保証会社は避けて切り替える |
10年ほどこの仕事をしてきて、審査に不安がある方に一番伝えたいことはシンプルです。
ご自身で不安に思っているのであれば、まずは不動産業者に相談してほしい。
不安を抱えたまま申し込んで落ちてしまうと、その物件はもう申し込めません。でも事前に相談してもらえれば、通る可能性の高い物件を最初から提案できます。

隠さずに先に言ったほうが得なんだね!

私、信用情報が不安だったから、次は先に相談してみる!

それが正解だよ!担当者は敵じゃなくて、審査を通すために動く味方なんだ。不安なことは遠慮なく伝えてね!
▼ 賃貸に住む方に読んでほしい記事